Estratégia antes do capital.
Diagnóstico, política de crédito, contratos, precificação e critérios para decisões comerciais.
Federal Invest / Crédito que Escala
Método, tecnologia e capacitação para organizar vendas a prazo, decisões financeiras e crescimento responsável.
Pré-diagnóstico em 4 perguntas · leva menos de 1 minuto
Encontre oportunidades e riscos
Políticas e precificação
Capacitação para operar
A origem do problema
Vendas parceladas, contratos e prazos longos podem pressionar o caixa mesmo quando a empresa cresce.
Faturamento não é dinheiro disponível.
Sem indicadores, o crescimento perde previsibilidade.
Sem critérios, o risco pode crescer com as vendas.
Muito além de uma linha de crédito
O Crédito que Escala reúne competências que devem funcionar em conjunto para sustentar vendas a prazo.
Diagnóstico, política de crédito, contratos, precificação e critérios para decisões comerciais.
Apoio à estruturação e utilização dos mecanismos previstos no projeto.
Imersão ao Mundo Crédito e desenvolvimento de competências para a operação.
Implantação, análise dos resultados e ajustes segundo o diagnóstico e o escopo contratado.
Aplicações por setor
Setores que podem gerar carteiras de recebíveis com aplicações possíveis de antecipação, conforme análise de risco, documentação e elegibilidade.
Exemplos ilustrativos, não cases ou garantia de crédito. A existência de recebíveis não implica elegibilidade automática; operações dependem de análise jurídica, documental e financeira, além de custos e condições aplicáveis.
O poder da constância
Veja como crescer 2%, 3% ou 5% ao mês pode transformar o faturamento de uma empresa ao longo do tempo. Ajuste o valor inicial, a taxa e o período para acompanhar a curva.
Faturamento no mês N = faturamento atual × (1 + taxa mensal)N
Faturamento mensal projetado · 36 meses
R$ 289.828/ mês
Cenário exclusivamente matemático e ilustrativo de faturamento, não de lucro ou juros financeiros. Manter a mesma taxa de crescimento todos os meses é uma hipótese que pode não ocorrer na prática. Não inclui custos, impostos, investimentos, margens, sazonalidade ou capacidade operacional. Não representa promessa de resultado.
Como funciona
Os prazos variam conforme a maturidade da empresa, a qualidade dos dados e a complexidade da operação.
Entender a carteira, os contratos, as margens e as oportunidades.
Definir políticas, regras, ferramentas e responsáveis.
Testar a rotina, acompanhar indicadores e ajustar desvios.
Ampliar com critério, apenas quando os dados sustentarem a decisão.
Transparência desde o início
Essa clareza é fundamental: primeiro avaliamos a aderência, depois discutimos a solução adequada.
Faturamento mínimo, exigências específicas e aprovação são definidos na triagem técnica. Nenhum crédito é garantido.
Avaliação de perfil
Responda quatro perguntas e, se desejar, cadastre-se para que nossa equipe analise seu interesse e entre em contato.
Primeiro clareza.
Depois a decisão.
Suas informações foram registradas. Em breve, a equipe poderá entrar em contato pelos dados informados para dar continuidade à avaliação.
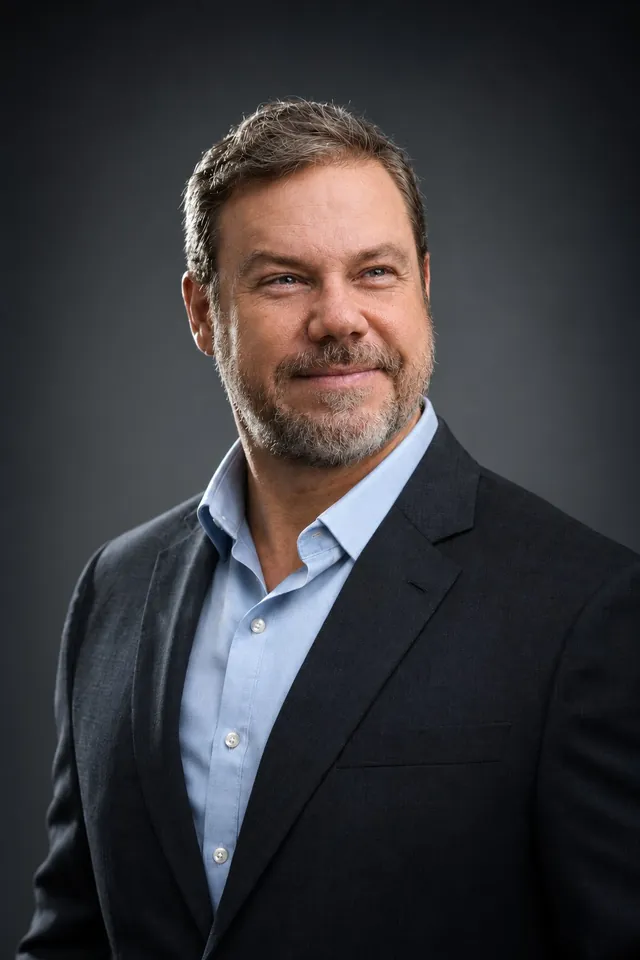
Um dos mentores do programa
Presidente da Federal Invest e um dos mentores do Crédito que Escala, Renato Junqueira contribui com sua experiência empresarial para discutir decisões financeiras, crédito e estruturação de negócios.
Conheça sua trajetóriaQuem sustenta a execução
A execução reúne especialistas em consultoria, jurídico, fomento, tecnologia e administração.
Nomes e funções apresentados no material institucional da Federal Invest.
Dúvidas frequentes
Respostas diretas, sem promessas. Se a sua dúvida não estiver aqui, ela será tratada na avaliação.
Avaliar meu perfilNão. O Crédito que Escala é apresentado como um método de estruturação de políticas, precificação, cobrança, capacitação e uso de tecnologia. Eventuais operações de crédito dependem de avaliação específica.
Não. A aderência depende de fatores como faturamento, margem, composição da carteira de clientes, qualidade dos dados e riscos da operação. Os requisitos finais são confirmados na triagem.
Não existe promessa de disponibilização imediata ou aprovação automática de crédito. A implantação do método também exige dedicação, dados e capacitação.
A aplicabilidade depende da estrutura de vendas a prazo, contratos e recebíveis. Um diagnóstico identifica se há um caso de uso viável e quais mecanismos são adequados.
A estrutura comercial, o escopo contratado e os eventuais custos financeiros devem ser apresentados na proposta formal. Antecipações ou financiamentos podem reduzir a margem e exigem análise.
O foco não é apenas disponibilizar capital pontual. A proposta integra método, análise da carteira, política de crédito, precificação, tecnologia Luri e capacitação, conforme o escopo contratado.